Guides
Assurance maladie au Tessin 2027 : primes, régions et ce qu’il faut savoir
Les primes d’assurance maladie au Tessin augmenteront de 3,7 % en 2027. Découvrez comment fonctionnent les régions de primes et quels facteurs déterminent le coût de votre assurance.
Pour les habitants du Tessin, les nouvelles primes d’assurance maladie sont l’une des principales nouveautés de 2027. La publication des primes permet en effet de comprendre comment évoluera le coût de l’assurance de base l’an prochain et de comparer les différentes possibilités disponibles.
Au Tessin, en 2027, la prime moyenne augmentera de 3,7 % pour atteindre environ 519,90 francs par mois. Il s’agit d’une hausse inférieure à la moyenne nationale, qui sera de 5 %. La moyenne cantonale ne correspond toutefois pas nécessairement à la prime payée par chaque assuré.
Pourquoi les primes changent-elles selon la zone ?
L’un des aspects à considérer lorsqu’on parle d’assurance maladie au Tessin est le lieu de domicile.
La Confédération divise en effet le canton en deux régions de primes. Cela signifie que la prime peut aussi varier en fonction de la commune de résidence.
La région de primes est donc déterminée sur la base du domicile de l’assuré et constitue l’un des éléments utilisés par les assureurs pour calculer la prime de l’assurance de base. Pour les détails sur les régions de primes, il est possible de consulter les informations publiées par l’Office fédéral de la santé publique.
C’est pourquoi, lorsqu’on compare les primes d’assurance maladie au Tessin, il ne suffit pas de regarder la moyenne cantonale.
Quels autres facteurs influencent la prime ?
Outre le domicile, la prime dépend de plusieurs éléments liés à la situation de l’assuré.
Le premier est l’âge. La LAMal prévoit en effet des catégories de primes différentes pour les mineurs, les jeunes adultes et les adultes.
Un autre élément important est la franchise. Les adultes peuvent choisir entre la franchise ordinaire de 300 francs et plusieurs franchises optionnelles allant jusqu’à 2 500 francs. Une franchise plus élevée entraîne généralement une prime plus basse, mais peut augmenter la participation aux coûts de santé.
Le modèle d’assurance peut aussi modifier la prime. Selon la solution choisie, les conditions d’accès aux prestations peuvent différer, par exemple via un médecin de référence ou des services de télémédecine.
Enfin, il faut considérer la couverture accidents. Pour ceux qui sont déjà assurés contre les accidents par leur employeur, il peut être possible de renoncer à cette couverture dans l’assurance maladie, avec une réduction de prime en conséquence.
Comment savoir combien on paiera en 2027 ?
Le chiffre de +3,7 % est donc utile pour comprendre l’évolution générale des primes au Tessin, mais il ne permet pas de savoir de combien augmentera votre assurance individuelle.
Pour connaître votre prime, il faut considérer ensemble le domicile, l’âge, la franchise, le modèle d’assurance et la couverture accidents.
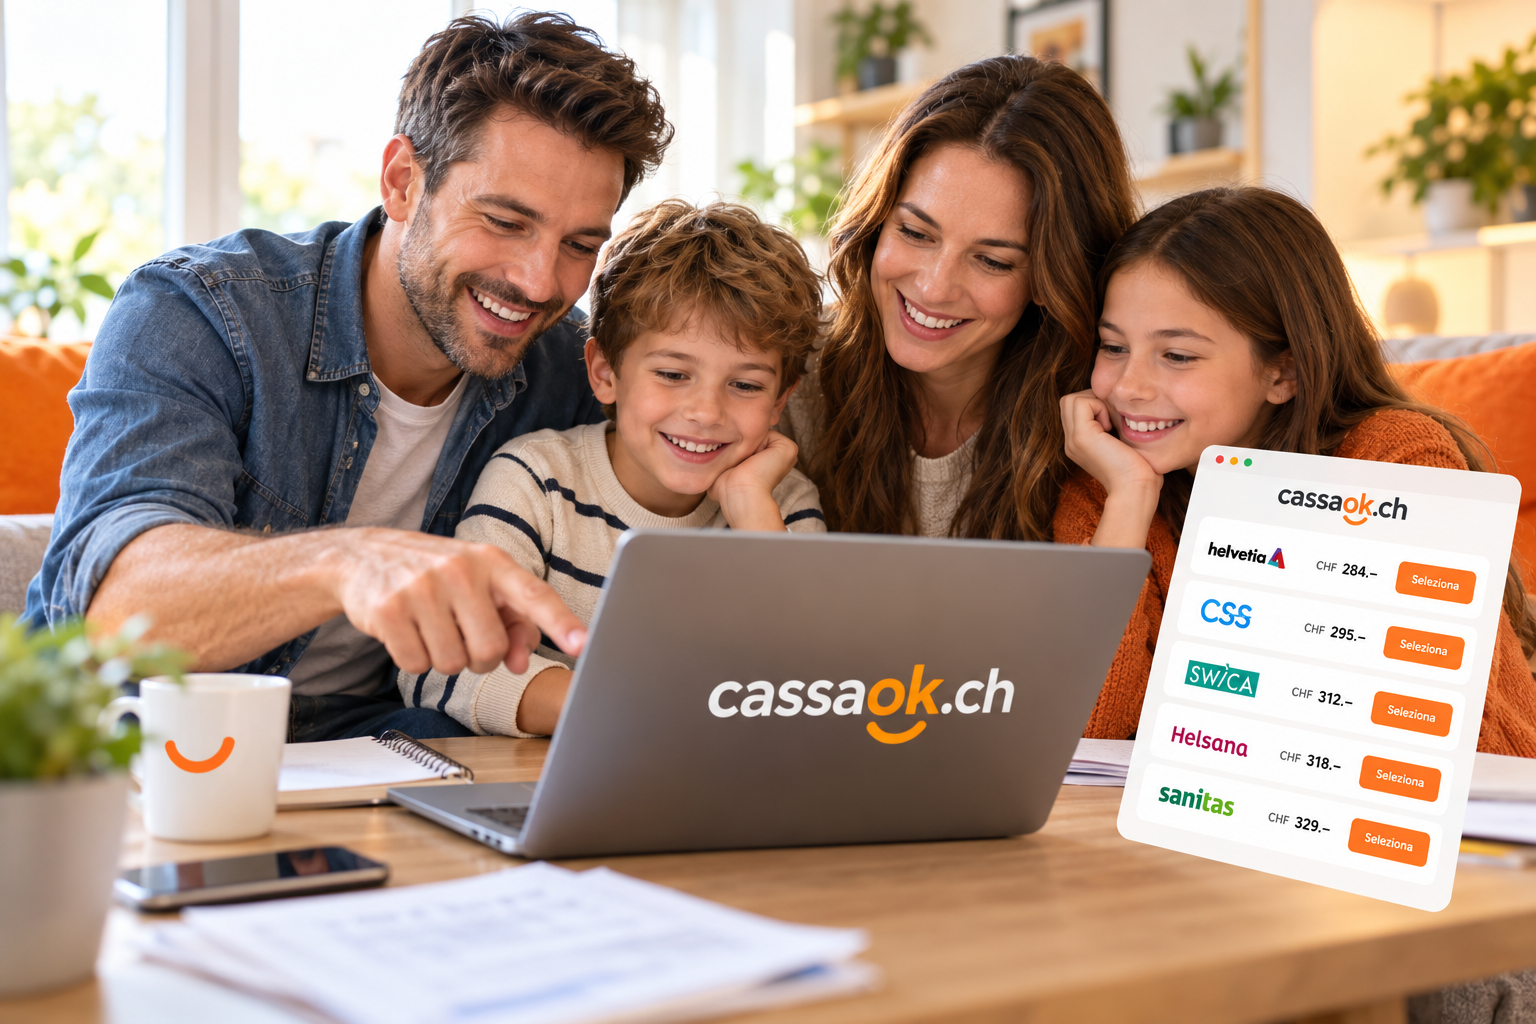
Avec CassaOK, il est possible de comparer les primes 2027 à partir de ces données et de visualiser les alternatives disponibles pour votre profil.
Ainsi, on passe de la moyenne du canton à sa propre situation concrète.
L’année 2027 apportera donc une nouvelle hausse au Tessin aussi, mais l’impact sera différent d’une personne à l’autre. Pour comprendre réellement combien les nouvelles primes pèseront sur son budget, le point de départ reste la comparaison de son propre profil d’assurance.
Autres articles du blog
Guides
Comparaison des caisses maladie 2027 : comment comparer les primes en Suisse
Avec la publication des nouvelles primes pour 2027, de nombreux assurés se posent la même question : comment savoir si ma prime est encore avantageuse ?
Actualité
Primes d’assurance maladie 2027 au Tessin : de combien elles augmentent et ce qui change
Pour les assurés tessinois, il existe une différence importante par rapport au chiffre national : en 2027 les primes d’assurance maladie augmenteront, mais la hausse moyenne au Tessin sera inférieure à celle enregistrée au niveau suisse.
Actualité
Assurance maladie 2027 : primes, hausses et ce qui change en Suisse
Les nouvelles primes d’assurance maladie pour 2027 sont officielles. Et cette année encore, les assurés suisses devront faire face à une nouvelle hausse.