Actualité
Primes d’assurance maladie 2027 : les cantons les plus chers et les plus avantageux
Les primes moyennes de l’assurance maladie 2027 varient beaucoup d’un canton à l’autre. Découvrez où l’on paiera le plus, où les primes sont les plus basses et ce que cela signifie pour votre profil.
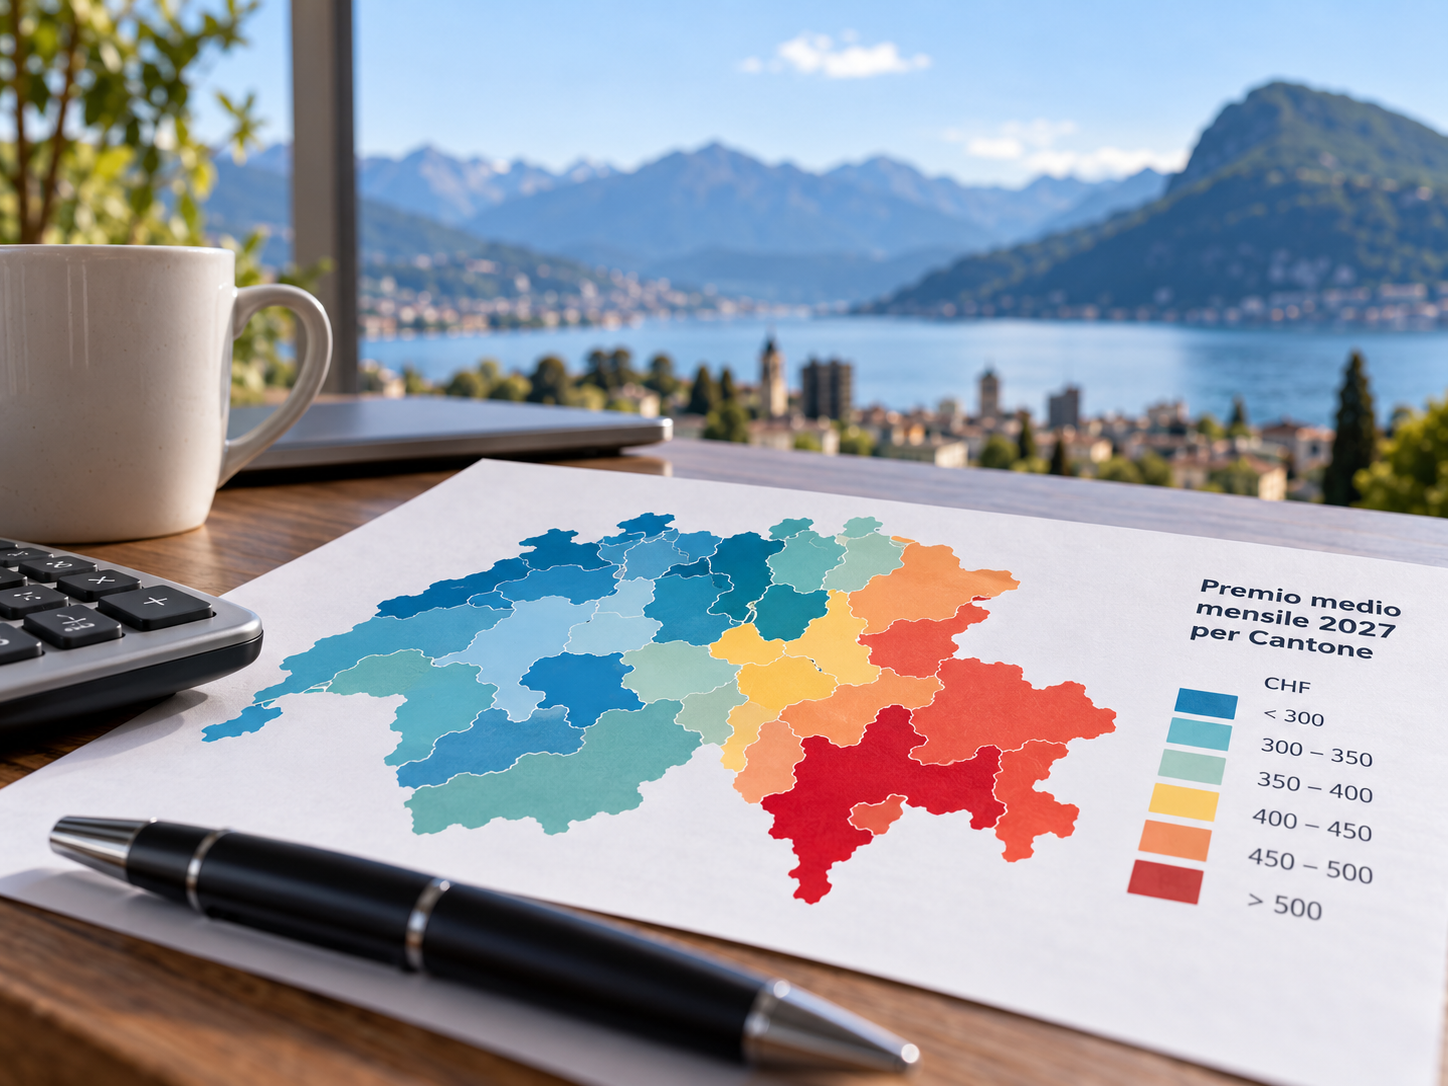
Le 29 septembre, les nouvelles primes d’assurance maladie pour 2027 sont enfin arrivées. Après des semaines d’anticipations et de prévisions, voici désormais les chiffres officiels publiés par l’Office fédéral de la santé publique (OFSP).
La première nouvelle est qu’en moyenne, en Suisse, les primes augmenteront de 5 %, pour atteindre 412 francs par mois. Pour les adultes la moyenne sera de 487,60 francs, pour les jeunes adultes de 338,80 francs et pour les mineurs de 128,10 francs.
Mais parler uniquement de la moyenne nationale ne suffit pas. Entre un canton et l’autre, les différences sont en effet très importantes. Et pour ceux qui vivent au Tessin, certains chiffres méritent une attention particulière.
Primes d’assurance maladie 2027 : la situation canton par canton
Le tableau montre la prime moyenne mensuelle 2027 pour chaque canton, en considérant toutes les tranches d’âge, les franchises optionnelles et les différents modèles d’assurance.
| Canton | Prime moyenne mensuelle 2027 |
|---|---|
| Argovie | CHF 390,50 |
| Appenzell Rhodes-Intérieures | CHF 285,50 |
| Appenzell Rhodes-Extérieures | CHF 354,30 |
| Berne | CHF 420,20 |
| Bâle-Campagne | CHF 462,20 |
| Bâle-Ville | CHF 491,30 |
| Fribourg | CHF 385,60 |
| Genève | CHF 508,60 |
| Glaris | CHF 365,00 |
| Grisons | CHF 360,30 |
| Jura | CHF 462,30 |
| Lucerne | CHF 354,30 |
| Neuchâtel | CHF 468,90 |
| Nidwald | CHF 339,90 |
| Obwald | CHF 327,40 |
| Saint-Gall | CHF 358,40 |
| Schaffhouse | CHF 401,20 |
| Soleure | CHF 417,50 |
| Schwytz | CHF 355,00 |
| Thurgovie | CHF 364,60 |
| Tessin | CHF 519,90 |
| Uri | CHF 317,40 |
| Vaud | CHF 454,50 |
| Valais | CHF 390,20 |
| Zoug | CHF 276,20 |
| Zurich | CHF 404,40 |
| Suisse | CHF 412,00 |
Source : OFSP, primes moyennes cantonales 2026/2027.
Zoug, Appenzell et Uri parmi les primes moyennes les plus basses
En regardant les données de 2027, les différences sont immédiatement évidentes. La prime moyenne la plus basse est celle de Zoug, avec 276,20 francs par mois. Suivent Appenzell Rhodes-Intérieures avec 285,50 francs et Uri avec 317,40 francs.
Dans le bas du tableau, on trouve aussi Obwald, Nidwald et plusieurs cantons de Suisse orientale. Cela ne signifie évidemment pas que chaque personne résidant dans ces cantons paiera ces montants.
La prime réelle dépend de la situation personnelle : âge, commune de domicile, franchise, modèle d’assurance, assureur et couverture accidents peuvent modifier sensiblement le montant final.
Tessin : prime moyenne de 519,90 francs
Le chiffre qui saute le plus aux yeux pour ceux qui vivent au Tessin est la prime moyenne de 519,90 francs par mois. C’est la valeur la plus élevée parmi celles du tableau cantonal de l’OFSP. Suivent Genève avec 508,60 francs, Bâle-Ville avec 491,30, Neuchâtel avec 468,90 et le Jura avec 462,30.
Il y a cependant un autre chiffre intéressant. Bien que le niveau moyen des primes au Tessin soit élevé, la hausse prévue pour 2027 est de 3,7 %, donc inférieure à la moyenne suisse de 5 %.
En pratique, le Tessin part d’un niveau de prime déjà élevé, mais la croissance en pourcentage pour 2027 est plus contenue que celle enregistrée dans plusieurs autres cantons.
Quelle importance a vraiment la hausse en pourcentage ?
Lorsqu’on lit les données sur les primes 2027, il est facile de se concentrer uniquement sur le pourcentage de hausse. Mais ce n’est pas toujours la meilleure façon de comprendre comment la dépense changera réellement.
Une hausse de 4 % sur une prime moyenne de 300 francs produit un effet très différent du même 4 % appliqué à une prime de 500 francs. C’est pourquoi il est utile de regarder ensemble deux chiffres : la prime moyenne et sa variation par rapport à 2026.
En 2027, par exemple, la moyenne nationale croît de 5 %, soit environ 19,70 francs de plus par mois. Sur une année, cela représente près de 240 francs de plus par assuré, en considérant la prime moyenne nationale.
Il n’existe cependant pas une seule « prime du canton »
Certains cantons sont divisés en plusieurs régions de primes. C’est aussi le cas au Tessin, où il y a deux régions. Cela signifie que deux personnes vivant dans le même canton peuvent avoir des primes différentes même si elles ont le même âge et choisissent la même franchise.
C’est précisément la commune de domicile et sa région de primes qui peuvent faire la différence. C’est pourquoi la prime moyenne cantonale est utile pour comprendre la situation générale, mais ne permet pas de savoir combien paiera une personne en 2027.
Les nouvelles primes changent la façon de regarder sa caisse maladie
Maintenant que les primes 2027 sont officielles, le chiffre le plus intéressant n’est pas seulement de savoir quel canton a la moyenne la plus haute ou la plus basse. La question la plus utile est une autre : combien vais-je payer en 2027 ?
La réponse dépend de la combinaison de plusieurs facteurs : domicile, âge, franchise, modèle d’assurance, assureur et couverture accidents.
Et c’est précisément pour cela que comparer uniquement sa prime actuelle à la nouvelle peut ne pas suffire. Parfois, la différence ne se trouve pas simplement en changeant d’assureur, mais aussi en évaluant une autre franchise ou un autre modèle d’assurance.
Les primes 2027 étant désormais publiées, c’est le moment où de nombreux assurés peuvent avoir une vision plus claire des alternatives disponibles et évaluer si leur configuration est toujours adaptée à leur situation personnelle.
Autres articles du blog
Guides
Assurance maladie au Tessin 2027 : primes, régions et ce qu’il faut savoir
Pour les habitants du Tessin, les nouvelles primes d’assurance maladie sont l’une des principales nouveautés de 2027. La publication des primes permet en effet de comprendre comment évoluera le coût de l’assurance de base l’an prochain et de comparer les différentes possibilités disponibles.
Guides
Comparaison des caisses maladie 2027 : comment comparer les primes en Suisse
Avec la publication des nouvelles primes pour 2027, de nombreux assurés se posent la même question : comment savoir si ma prime est encore avantageuse ?
Actualité
Primes d’assurance maladie 2027 au Tessin : de combien elles augmentent et ce qui change
Pour les assurés tessinois, il existe une différence importante par rapport au chiffre national : en 2027 les primes d’assurance maladie augmenteront, mais la hausse moyenne au Tessin sera inférieure à celle enregistrée au niveau suisse.